По мнению экспертов, лишь 5-8% населения могут позволить индивидуальные пенсионные накопления
Будущее накопительной части пенсии, особенно в виде добровольных отчислений с зарплаты, туманно, поскольку доходы россиян слишком низкие, чтобы их часть отдавать в счет пенсии. Опрошенные ТАСС эксперты выразили опасения, что негосударственные пенсионные фонды (НПФ) не смогут выполнить свои обязательства по выплатам пенсионных накоплений в 2020 году и повторят судьбу некоторых банков.
За пять лет накопления получили 7,6 млн пенсионеров
В июле 2017 года исполнилось пять лет, как вступил в силу закон, определивший правила выплат накопительной части пенсии. До этого закона накопительная пенсия граждан формировалась, однако в отсутствии нормативной базы выплачиваться не могла. С 1 июля 2012 года граждане получили право на выплату накопительной части пенсии.
Статистика Пенсионного фонда РФ
- 7,6 млн пенсионеров обратились с заявлением о выплате пенсионных накоплений (по данным на июль 2017 года)
- 95% из них получили свои пенсионные накопления в виде единовременной выплаты
- 11,5 тыс. рублей составил средний размер единовременной выплаты
Единовременная выплата в первую очередь рассчитана на мужчин моложе 1953 года рождения и женщин моложе 1957 года, за которых с 2002 по 2004 годах работодатели уплачивали страховые взносы на накопительную пенсию по тарифу 2%.
Срочные выплаты
- 19,6 тыс. решений вынесено по срочной пенсионной выплате
- 1 166 рублей составляет размер срочной выплаты
Накопительная пенсия
- 46,2 тыс. решений вынесено по выплатам в виде накопительной пенсии
- 740 рублей составляет размер накопительной пенсии
При этом с 2014 года действует мораторий на накопительную часть пенсий, то есть все социальные взносы отправляются на выплату пенсий нынешним пенсионерам. В ближайшие два года "разморозка" пенсионных накоплений не предвидится, а Минфин и ЦБ предлагают с 2019 года запустить новый механизм накопительной пенсии, когда работники будут самостоятельно отчислять часть своей зарплаты на формирование будущей пенсии.
Хроника пенсионной реформы
Крупномасштабная пенсионная реформа, которая должна была осуществить постепенный переход от распределительной системы к распределительно-накопительной, снизив тем самым нагрузку на бюджет и увеличив размер выплат, стартовала в 2002 году.
Изначально подразумевалось, что пенсия будет разделена на три части: базовую (гарантируется государством), страховую (пенсионные взносы, которые вычитаются из заработной платы и гарантируют выплаты после выхода на пенсию) и накопительную (реальные деньги на личном счету, которые до выхода на пенсию могут инвестироваться в ценные бумаги и другие активы).
Размер пенсии в новой пенсионной модели стал определяться не стажем работника, как было до 2002 года, а его реальным заработком и размером отчислений работодателя в ПФР. С 2002 г. начали осуществляться отчисления на накопительную часть пенсии (2-4%). С 2002 по 2004 гг. право на накопительную пенсию имели мужчины, родившиеся в 1953 года и позднее, и женщины, начиная с 1957 года рождения. С 2005 года из-за дефицита бюджета ПФР накопительную часть пенсии для всех граждан, родившихся до 1967 года, отменили, направив эти средства на финансирование страховой части пенсии.
Шаги по увеличению количества средств в системе пенсионных накоплений государство вновь стало предпринимать только с 2008 года. Тогда размер накопительной части пенсии для граждан, начиная с 1967 года рождения, был повышен с 4 до 6%. С 2009 года начала действовать и программа государственного софинансирования накопительной части трудовой пенсии, рассчитанная на десять лет. В 2010 г. было ликвидировано разделение на базовую, страховую и накопительную части, пенсия стала состоять только из страховой и накопительной.
С 2014 года пенсионные накопления граждан "заморожены" в связи с непростой экономической ситуаций в стране, и 6% страховых взносов, предназначенные для формирования личных накоплений, направляются на страховые пенсии.
Что предлагают Минфин и ЦБ
Банк России и Минфин РФ в сентябре 2016 года представили предложения по модернизации системы пенсионных накоплений - концепцию "индивидуального пенсионного капитала" (ИПК). Предполагается, что система индивидуального пенсионного капитала заработает не позднее 1 января 2019 года, однако соответствующий законопроект Минфин пока не представил.
Представленная концепция ИПК предполагает автоматическое подключение граждан к формированию пенсионных накоплений. Вместо работодателя взносы будет делать сам работник: при поступлении на работу сотрудник будет автоматически регистрироваться в системе ИПК и автоматически до 6% от его зарплаты будет отчисляться в НПФ на его личный счет. При этом у граждан останется возможность отказаться от подписки. Стимулировать работодателей участвовать в системе предлагается налоговыми льготами.
В конце июня газета "Ведомости" со ссылкой на замминистра финансов Алексея Моисеева сообщила, что Минфин внесет изменения в концепцию, поскольку создание автоматической подписки граждан на пенсионные накопления без предварительного согласия нарушает Гражданский кодекс. Поскольку механизм публичной оферты не работает в отношении сложных финансовых инструментов, ввести ИПК по умолчанию и без подписи человека, не получится. Поэтому пункт об участии в системе ИПК будет встроен в типовой трудовой договор, но для этого потребуются изменения в Трудовом кодексе РФ.
Замминистра финансов Алексей Моисеев сообщил, что окончательная версия концепции ИПК находится в высокой степени доработки и до 24 июля будет внесена на рассмотрение Государственной Думы. Однако пока не все ее пункты согласованы с социальным боком правительства.
Бедным пенсия не по карману
Проректор Академии труда и социальных отношений (АТиСО), экс-замглавы Минздравсоцразвития РФ (в 2007-2012 гг.) Александр Сафонов, считает, что у концепции ИПК есть много недостатков.
Во-первых, количество желающих отчислять на пенсию из своего заработка будет небольшим, поскольку в семьях с детьми чаще всего зарплата идет на текущие нужды, а средний заработок в РФ не превышает 22-25 тыс. рублей, во многих дотационных регионах - 17 тыс. рублей.
- "Семьи с детьми будут абсолютно не заинтересованы отдать от 1% до 6% на будущую пенсию. В нынешней экономической ситуации, при тех доходах, которые имеют работающие граждане, это практически невозможно"
Александр Сафонов
Проректор Академии труда и социальных отношений, экс-замглавы Минздравсоцразвития РФ
По мнению Сафонова, лишь 8% населения, которые получают зарплату выше 100 тыс. рублей, могут позволить индивидуальные пенсионные накопления. Оценки Ассоциации негосударственных пенсионных фондов еще ниже, не более 5-7% россиян.
С этим мнением солидарен заместитель директора Института социального анализа и прогнозирования РАНХиГС Юрий Горлин, который принимал активное участие в разработке Стратегии долгосрочного развития пенсионной системы РФ и является одним из ключевых разработчиков новой пенсионной формулы. По словам Горлина, идея ИПК практически неосуществима, учитывая доходы россиян, а те граждане, которые имеют высокие доходы, могут вкладываться в более эффективные и надежные инструменты. "Но по крайней мере, это точно не пенсионные накопления в том виде, в каком они сейчас есть, потому что реальная доходность по ним не более 5%, что даже ниже инфляции прошлых лет и даже ниже депозитов в надежных российских банках", - отметил Горлин.
Заместитель директора Института социальной политики ВШЭ Оксана Синявская считает, что население не будет вкладываться в ИПК по этим же двум причинам. "Во-первых, мы - страна с очень низкими доходами, и для большинства людей в приоритете расходы на образование детей, на здравоохранение, на уход за родителями, на жилье, не говоря уже о том, что очень многим необходимо нормально питаться и покупать одежду". А если у людей есть деньги, то, по мнению Синявской, они будут вкладываться в альтернативные финансовые инструменты с более высокой доходностью.
Судьба НПФ
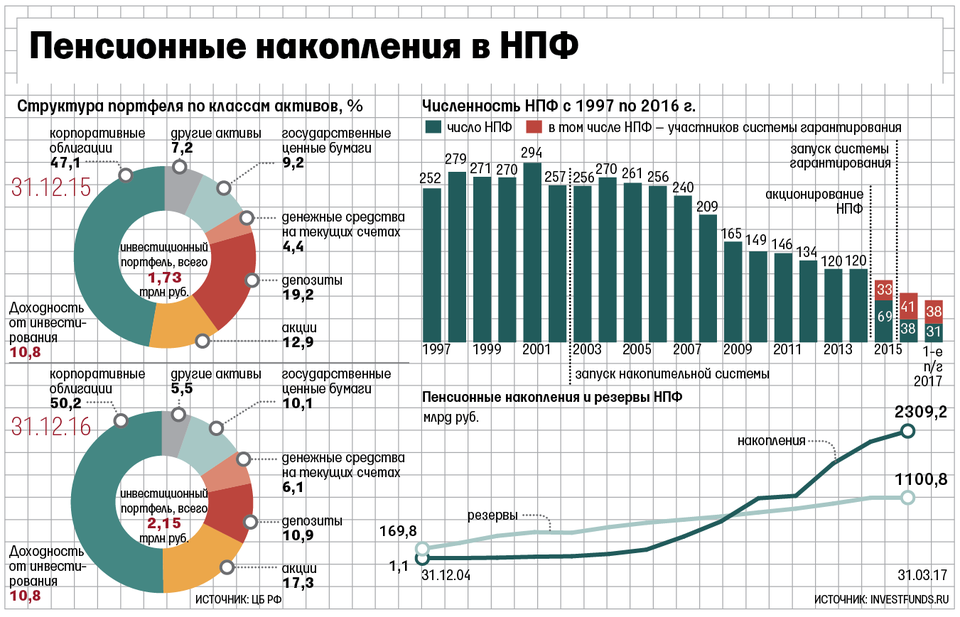
Предварительная и неофициальная оценка Банка России более оптимистична. В ЦБ считают, в системе ИПК будут участвовать около 60% граждан, и в ближайшие 10 лет может быть привлечено порядка 4 трлн руб. В НПФ сегодня застраховано 34,4 млн человек и находится 2,4 трлн пенсионных накоплений (данные ЦБ на за 1 квартал 2017 года). С 2011 года число застрахованных в НПФ выросло почти в три раза, а сумма накоплений в НПФ с 2011 года выросла в шесть раз.
Мнения экспертов насчет дальнейшей судьбы НПФ разделились. Например, экс-замглавы Минтруда Сафонов считает, что перед правительством стоит вопрос, что делать в 2020 году, когда надо будет выплачивать пенсию из накопительной части. "Первое – у негосударственных пенсионных фондов будет дефицит наличных денег для выплат по тем обязательствам, которые у них возникли, и они могут попасть в ту ситуацию, которую попадают банки, которые вынуждены потом закрываться, они перестают обсуживать своих клиентов", - заявил Сафонов.
- "В 2020 году может наступить серьезный коллапс из-за того, что негосударственным пенсионным фондам придется выплачивать гражданам накопительную часть пенсии. Все эти годы негосударственные пенсионные фонды только собирали деньги. Дай Бог, чтобы не было так, как это происходит сейчас с банками"
Юрий Горлин
Замдиректора Института социального анализа и прогнозирования РАНХиГС
А по мнению Синявской, объем выплат будет очень небольшой в ближайшие годы, и принципиально ничего с НПФ и пенсионной системой не случится. "Были переходные годы, низкая ставка потом мораторий, поэтому накоплений не так много. Основой источник доходов у пенсионеров в ближайшие годы будет страховая пенсия", - уверена она.
Пенсионным накоплениям граждан, аккумулированным в негосударственных пенсионных фондах (НПФ), власти нашли обширное, доселе не паханное поле для инвестирования. Вчера на совещании у президента России Владимира Путина глава Минсельхоза Александр Ткачев предложил привлекать НПФ в проекты по строительству и модернизации хранилищ для «картофеля, овощей и плодов». «Мы не только за счет федерального и регионального бюджетов хотим реализовывать эту программу, но привлекать внебюджетные источники»,— заявил он. «Мы поговорили с Министерством экономического развития, с Центральным банком» об участии «частных пенсионных фондов», отметил господин Ткачев.
Вроде все слагаемые для успеха аграрно-финансового начинания налицо. Тренд на обеспечение продовольственной безопасности в условиях санкций — устойчивый, планов по строительству хранилищ — громадье (планируется довести к 2020 году мощности хранения с 7 млн до 9 млн тонн), да и накоплений в НПФ немало — 2,4 трлн руб. Вот только встают извечные крестьянские вопросы: сколько фонды смогут посеять и что пожнут на новом для себя поле?
Хотя Банк России последовательно снижает аппетит НПФ к банковским вложениям, маневр фондов по инвестированию в реальный сектор широким не назовешь. На практике участие фондов в строительстве овощехранилищ реализуемо через участие в концессионном проекте и выкупе соответствующих ценных бумаг. Такие вложения относятся к высокорисковым, их доля в портфеле НПФ ограничена 10%. Если же облигации соответствуют установленным критериям по рейтингу, то их доля может составлять и 100% от портфеля (при ограничении в 15% на одно юрлицо). «Активность НПФ в участии в подобных концессиях напрямую будет зависеть от предоставления госгарантий и ожидаемой доходности вложений — она должна быть не ниже уровня ОФЗ»,— указывает директор группы рейтингов финансовых институтов АКРА Юрий Ногин. Если эти условия будут соблюдены, НПФ могут вложить в подобные проекты 80–100 млрд руб., без этих катализаторов и 3–4 млрд руб. станут высокой планкой, добавляет он. По мнению гендиректора НПФ «ЛУКОЙЛ-Гарант» Дениса Рудоманенко, маловероятно, что подобные бумаги смогут получить высокий рейтинг, в результате защита перед Банком России соответствия доходности таких инвестиций уровню принимаемого риска будет непростой задачей.
При большом желании вложения в такие активы регулятор может выделить и в отдельную категорию. Правда, создания для НПФ подобных тепличных условий новейшая история пока не знала. Но если посевная кампания пройдет успешно, глядишь и подрастут пенсионные накопления в овощехранилищах. А весомых аргументов — картофеля, овощей и плодов — в пользу развития негосударственных пенсий добавится, -
"Коммерсант".
Ассоциация негосударственных пенсионных фондов (АНПФ) направила комплексный план по совершенствованию пенсионной системы в Минфин, МЭР, ЦБ и ПФР. Об этом в кулуарах Международного финансового конгресса «Известиям» рассказал исполнительный директор АНПФ Алексей Денисов. Среди ключевых предложений рынка — направлять средства Фонда национального благосостояния (ФНБ) на пенсионную систему (сейчас они идут, например, на инфраструктурные проекты). Кроме того, доходы от управления госсобственностью предложено направлять на повышение доходов ПФР.
Сейчас средства от управления государственной собственностью направляются в виде дивидендов или прибыли от приватизации в бюджет, из которого затем их часть поступает в ПФР в виде трансферта. АНПФ предлагает изменить эту схему: направлять доходы от управления госсобственностью на рынок, который инвестировал бы их и за счет полученной прибыли увеличивал пенсии граждан. Это позволит пополнять пенсионные счета в год на 10 тыс. рублей.
— В начале июля АНПФ отправила в ЦБ, Минфин, Минэкономразвития и ПФР комплексные предложения по модернизации пенсионной системы. В частности, предложения по использованию доходов от управления и приватизации государственной собственности и части прибыли государственных организаций и предприятий естественных монополий для финансирования пенсионных схем. Создана рабочая группа в рамках ассоциации, которая работает над созданием таких инструментов, — рассказал «Известиям» Алексей Денисов.
По его словам, эти средства могут быть использованы для дополнительных поступлений в ПФР сверх того, что сегодня поступает в него из бюджета.
— Важно, чтобы они шли на цели улучшения благосостояния граждан, а не расходовались в рамках бюджета. Также доходы от госимущества могут быть направлены на счета работающих граждан, которые будут инвестироваться в национальную экономику. Что, в свою очередь, будет способствовать достижению темпов роста на уровне мировых, — отметил он.
Пенсионная система России не является сбалансированной: общий трансферт из бюджета в год составляет 3,7 трлн рублей, или 4% от ВВП. Такой значительный объем финансирования является существенной нагрузкой на федеральный бюджет, общий объем которого — 15 трлн. Последние три года в связи со снижением поступлений в казну нефтегазовых доходов правительство было вынуждено «замораживать» перевод в НПФ накопительной части пенсии, которая шла на текущие выплаты пенсионерам вместо формирования инвестиций будущих. Эта ситуация привела к новому витку пенсионной реформы, в разработке которой также принимают участие и НПФ, предлагающие свои варианты улучшения стабильности пенсионной системы.
— Сегодня распределительная пенсия дефицитна на треть. Расходы в более чем 6 трлн покрываются взносами лишь в объеме 4 трлн. Остальное — трансферт из госбюджета. Использование доходов от управления и приватизации государственной собственности — это по самым скромным подсчетам еще 500 млрд, — оценил руководитель аналитической службы АНПФ Евгений Биезбардис.
По его расчетам, в 2017 году доходы от управления госимуществом составят 483 млрд рублей, в 2018-м — 463 млрд, в 2019-м — 432 млрд, а доходы ФНБ — 58,7 млрд, 60,5 млрд и 49,4 млрд. Всего таким образом на пенсионное обеспечение можно направить дополнительно 542 млрд, 524 млрд и 482 млрд соответственно. С учетом числа работающих граждан, их пенсионные счета в год будут пополняться на 10 тыс. рублей — это будущие пенсии россиян.
Любая идея имеет право на обсуждение, подчеркнула в беседе с «Известиями» руководитель направления «Фискальная политика» Экономической экспертной группы Александра Суслина. В данном случае она видит несколько сложностей, связанных с непредсказуемостью дивидендных и тем более приватизационных поступлений, а также нестабильностью доходов от инвестирования средств пенсионных накоплений.
— Во-первых, бюджету доходов не хватает и так, и в этом контексте убирать часть поступлений в казну вряд ли разумно. Во-вторых, каждый раз в бюджет заносится одна сумма по дивидендам, например, 50% от прибыли, а затем она сильно корректируется. Приватизация — вообще один из самых непредсказуемых источников доходов, — отметила Александра Суслина.
Также важно, что доходность инвестированных в НПФ средств непредсказуема и сильно различается от фонда к фонду, отметила эксперт.
— Контуры пенсионной реформы еще не определены: неясна судьба накопительной пенсии, повышения пенсионного возраста. Не сформирован костяк, на который нанизываются дополнительные опции, — отметила Александра Суслина.
В Минфин России письмо АНПФ уже поступило, сообщили «Известиям» в министерстве.
— Предложения АНПФ о совершенствовании многоуровневой пенсионной системы будут рассмотрены в установленном порядке, — заявил представитель ведомства.
В Минэкономразвития также подтвердили факт получения предложений АНПФ и заявили об их проработке. В пресс-службах ЦБ и ПФР отказались от комментариев.
Негосударственные пенсионные фонды (НПФ) лоббируют расширение маневра по инвестированию в акции высокотехнологичных компаний. Ассоциация НПФ (АНПФ) просит Банк России вывести такие бумаги из-под ограничения в размере 10% на высокорисковые вложения. Однако без корректировок законодательства массовых размещений в прорывные технологии от пенсионных фондов ожидать не стоит.
С инициативой корректировки требований к вложениям НПФ в акции высокотехнологичных компаний, торгующихся в секторе «РИИ-Прайм» Московской биржи, с письмом на На имя главы ЦБ Эльвиры Набиуллиной обратилась АНПФ. Согласно положению 580-П (регулирует вложения НПФ), они отнесены к высокорисковым, доля которых не должна превышать 10% от портфеля. «Данное ограничение представляется избыточным, для НПФ действует дополнительное ограничение на инвестирование в акции высокотехнологичных компаний до 5% от инвестпортфеля»,— сказано в письме ассоциации.
Эмитентами «РИИ-Прайма» могут стать компании, соответствующие требованиям не ниже второго уровня листинга, имеющие капитализацию не менее 6 млрд руб., free float — не менее 10%. В настоящее время в этом сегменте представлены лишь акции ОАК и облигации «Роснано».
Практики инвестирования НПФ в акции высокотехнологичных компаний в секторе «РИИ-Прайм» пока нет — такую возможность они получили лишь в эту пятницу. Как отметил в кулуарах Международного финансового конгресса исполнительный директор АНПФ Алексей Денисов, интерес к привлечению пенсионных средств проявляют несколько высокотехнологичных российских компаний, перспективы выхода на IPO они ранее обсуждали с НПФ—участниками ассоциации. Возможным интересантом привлечения инвестиций НПФ управляющий директор по корпоративным рейтингам «Эксперт РА» Павел Митрофанов называет «Роснано». На запрос
“Ъ”, намерена ли компания размещать в секторе «РИИ-Прайм» акции дочерних обществ, в пресс-службе «Роснано» не ответили.
Плюс подобных инструментов для НПФ — диверсификация вложений и потенциально высокая доходность. Однако и минусов хватает. «УК и НПФ придется проводить сложную и дорогостоящую экспертизу подобных проектов. Значительную долю портфеля в столь высокорисковые проекты НПФ инвестировать не станут. Вопрос экономической эффективности таких вложений с учетом высоких расходов на экспертизу проектов остается открытым»,— отмечает гендиректор НПФ «Согласие» Александр Вьюницкий. При этом у большинства игроков предельный лимит на высокорисковые активы уже выбран. «В ходе чистки портфелей лимит в размере 10% еще долго будет заполнен неликвидными облигациями без рейтингов и остатками ипотечных сертификатов (ИСУ)»,— отмечает господин Митрофанов. Вместе с тем у НПФ остается возможность вложиться в развитие потенциально высокодоходных компаний, пока не подтвердивших устойчивость своей бизнес-модели, и без корректировки законодательства, отмечает начальник управления риск-менеджмента НПФ Сбербанка Андрей Журихин. «Фонды могут инвестировать в такие компании собственные средства, то есть средства акционеров фонда, а не клиентов»,— поясняет он.
«Изменения в инвестиционную декларацию НПФ, в том числе дающие возможность инвестировать накопления в акции высокотехнологичных компаний в сегменте “РИИ-Прайм”, только вступили в силу,— сообщили в пресс-службе Банка России.— Необходимо проанализировать, как они работают. В данный момент новые изменения не планируются».
Банк России поддерживает рекомендованный к первому чтению комитетом по финансовому рынку Госдумы законопроект о новой системе вознаграждения негосударственных пенсионных фондов (НПФ). Об этом «Газете.Ru» сообщили в ЦБ.
Законопроект предусматривает сокращение вознаграждения до 0,75% от портфеля накоплений фонда, а также вводит постоянную и переменную части вознаграждения. Переменная часть выплачивается за счет дохода от инвестирования пенсионных накоплений, постоянная — за счет средств пенсионных накоплений не чаще одного раза в месяц.
Вознаграждение включается в собственные средства НПФ, а прочие расходы должны оплачиваться фондами из собственных средств (кроме оплаты услуг управляющей компании, занимающейся инвестированием пенсионных средств).
«Введение фидуциарной ответственности НПФ предусматривает, что в рамках мотивированного суждения будет оцениваться польза инвестиций для клиентов НПФ. Инвестиция должна быть самой лучшей из возможных, с учетом имеющейся информации на момент совершения сделки», — пояснили в Банке России.
Таким образом, важно, чтобы на момент принятия решения был проведен анализ всей доступной информации, включая возможные альтернативы, и из результатов такого анализа следовало, что эта инвестиция оправданна, отметили в ЦБ. В свою очередь, новая система вознаграждения даст НПФ возможность инвестировать на более длинные сроки, «не оглядываясь на итоги каждого года».
«В настоящее время в Госдуме находится проект закона, который касается двух аспектов: вводит фидуциарную ответственность для НПФ и новую систему вознаграждения для фондов. Мы рассчитываем, что одновременное введение этих институтов позволит достичь баланса между защитой прав застрахованных лиц и получением фондом наилучших результатов инвестирования», — отметили в ЦБ.
Рассмотрение законопроекта в первом чтении, который был внесен в Госдуму еще в марте 2016 года, намечено на 14 юля этого года.
Ранее сообщалось, что в Пенсионном фонде приостановили прием заявлений о переводе пенсионных накоплений.
Он обещал проверять НПФ каждые три года после того, как начала работать система гарантирования пенсионных накоплений
Негосударственные пенсионные фонды (НПФ) готовятся к комплексным проверкам регулятора. Об этом «Ведомостям» рассказали руководители двух фондов и контрагент нескольких НПФ. Два крупных фонда, работающих с пенсионными накоплениями, – «Будущее» и «Лукойл-гарант» – уже приняли проверяющих из ЦБ, что подтвердили представители этих фондов.
«Центробанк раз в три года должен проверять деятельность НПФ. Последняя массовая проверка была в фондах в 2014 г. – перед акционированием. Сейчас, когда прошло три года, весь рынок готовится к комплексным проверкам», – объясняет топ-менеджер НПФ, входящего в топ-10, до которого пока проверка не дошла. По его словам, комплексная проверка длится 2–3 месяца и затрагивает все стороны деятельности фонда: исполнение законов и персонифицированный учет, инвестиционную политику и качество активов, назначение выплат пенсий, современность и правильность расчетов и т. д. «Тогда проверяли всю операционную, инвестиционную и финансовую деятельность фонда, ее соответствие законодательству», – вспоминает исполнительный директор НПФ «Сафмар» Евгений Якушев.
Представители двух фондов отмечают, что в 2014 г. ЦБ проверял даже сайты – нет ли там вводящей в заблуждение информации. «В рамках комплексной проверки ЦБ проверит и вопросы по итогам переходной кампании 2016 г.», – уверен собеседник «Ведомостей».
«Текущая проверка – плановая история и касается исполнения фондами требований регулятора», – подтверждает представитель НПФ «Лукойл-гарант». Он тоже связывает проверки с истечением трехлетнего срока: «Результаты переходной кампании не были заявлены как отдельный предмет проверки». Хотя именно массовые нарушения последней переходной кампании привлекали внимание регулятора и Счетной палаты, которая констатировала, что зачастую граждане или не могут уйти из фонда, или их переводят из фонда в фонд без их ведома.
В пресс-службе ЦБ сообщили, что при вступлении НПФ в систему гарантирования проверялись достаточность собственных средств и активов фондов, раскрытие ими информации, управление конфликтом интересов, требования к квалификации и деловой репутации, а также организация инвестиционной деятельности и систем внутреннего контроля и риск-менеджмента. При этом особое внимание уделялось качеству активов, и НПФ заменяли активы ненадлежащего качества.
«Несмотря на жесткие критерии, часть фондов пустили в систему гарантирования с неидеальным портфелем активов», – указывает директор по корпоративным и суверенным рейтингам RAEX Павел Митрофанов. С учетом последних ужесточений у регулятора могут появиться вопросы к некоторым активам.
С ним не согласен гендиректор консалтинговой компании «Пенсионный партнер» Сергей Околеснов: на этапе вступления в систему гарантирования фондам было сложнее всего пройти проверку качества активов, но сейчас ЦБ строго надзирает за тем, что фонды покупают себе в портфель, потому он ждет основных сложностей в другом – в нарушениях с идентификацией граждан. «У некоторых фондов, которые вступили в систему гарантирования, количество необновленных персональных данных могло достигать 20% от общего числа застрахованных лиц, – рассказывает Околеснов. – Иногда в базе данных есть только имя, но нет ни актуального паспорта, ни проверенного номера телефона». Тогда ЦБ снисходительно отнесся к большинству участников рынка. Сейчас, спустя три года, снисхождения не будет, а для некоторых фондов проблема осталась нерешенной, резюмирует Околеснов.
Кроме того, ЦБ будет присматриваться к результатам стресс-тестов и риск-менеджменту, который некоторые фонды вводили для галочки, уверен Митрофанов. По его словам, если ЦБ будет формально проверять документы, ни у кого проблем быть не должно, но, если регулятор будет дополнительно смотреть соответствие регламента практике, могут возникнуть вопросы. Представитель ЦБ возможные нарушения обсуждать не стал, оговорившись, что соответствие фондов требованиям системы гарантирования ЦБ контролирует постоянно.
Проект концепции индивидуального пенсионного капитала (ИПК) только обретает общие черты, но участники пенсионного рынка стараются закрепить в нем выгодные стартовые условия,- ."Коммерсант". Национальная ассоциация негосударственных пенсионных фондов (НАПФ) предлагает установить взносы граждан на входе в систему на уровне 1% от зарплаты, а срок перевода средств граждан между фондами сократить с пяти до трех лет. Если в притоке новых средств в систему заинтересованы все игроки, то ускорение перетоков пойдет на пользу агрессивно расширяющих базу НПФ, отмечают эксперты.
Свои предложения по корректировке параметров системы ИПК НАПФ направила первому зампреду Банка России Сергею Швецову. НАПФ предлагает пересмотреть размер взносов граждан уже на входе в систему ИПК — с 0% до 1% (с постепенным с ежегодным ее увеличением на 1 п. п. до достижения 6%) от зарплаты. Кроме того, предлагается сократить срок перевода средств клиентов из фонда в фонд с пяти до трех лет. «Чем раньше люди начнут копить на пенсию, тем выше она будет. При этом клиент должен иметь возможность сменить фонд и вывести свои накопления в другой НПФ — например, если его не устраивает доходность от размещения средств»,— подчеркнул президент НАПФ Константин Угрюмов.
Впервые вариант переформатирования нынешней системы ОПС в ИПК, который гражданину предстоит формировать из собственных средств, Банк России ЦБ и Минфин представили осенью 2016 года (см. “Ъ” от 24 сентября). Последнее время основная дискуссия шла об автоподписке граждан на ИПК или ее альтернативах (например, обязательном приложении к трудовому договору, см. “Ъ” от 5 апреля). Пятилетняя же прописка пенсионных накоплений в НПФ и возможность стартовать в системе ИПК с нулевого уровня до последнего времени вопросов не вызывали.
В скорейшем притоке новых средств в негосударственную пенсионную систему, растущую в условиях заморозки взносов по ОПС исключительно за счет инвестдохода, заинтересованы все НПФ. «Отчисления в 1% позволят системе с момента запуска заработать полноценно. Обкатка системы с нулевым тарифом может непрогнозируемо затянуться, при этом ИПК рискует не войти в статус работающей пенсионной программы до 2023 года»,— отмечает гендиректор НПФ «Будущее» Николай Сидоров. «Гражданин обратит внимание на результаты реформы только в тот момент, когда увидит отчисление от своей заработной платы»,— уверен гендиректор НПФ «ЛУКОЙЛ-Гарант» Денис Рудоманенко.
Сокращение же сроков перевода основного тела накоплений выгодно тем игрокам, кто агрессивно наращивает число клиентов, отмечает управляющий директор по корпоративным рейтингам «Эксперт РА» Павел Митрофанов. «Фондам это поможет сохранять активность по привлечению чужой базы даже в условиях отложенного перевода основного тела накоплений»,— отмечает господин Митрофанов. Сокращение интервала перевода накоплений НПФ пагубно скажется на эффективности инвестиций, уверен Денис Рудоманенко. «Инициаторы изменений, всерьез нацеленные на существенное увеличение своей доли на рынке за счет агрессивных продаж, не хотят считаться с рисками граждан и пенсионного рынка в целом»,— резюмирует он. Впрочем, для клиентов при таком сценарии Павел Митрофанов выделяет и безусловный плюс — фиксация счета, гарантированного АСВ, будет проходить чаще.
Как скоро граждане будут формировать свои пенсионные капиталы в НПФ и с какой скоростью эти капиталы будут курсировать между фондами, зависит от регулятора. «Банк России изучит предложение ассоциации»,— сообщили в пресс-службе ЦБ.
Депутаты Госдумы предложат снизить порог постоянного вознаграждения менеджменту негосударственных пенсионных фондов с 1% до 0,75%, сообщил RNS председатель думского комитета по финрынку Анатолий Аксаков. Законопроект о привязке фидуциарной ответственности - RNS.
«(В законопроекте. — RNS) был 1%, теперь будет 0,75%. Это будет ко второму чтению, и это будет зафиксировано в постановлении Госдумы к принятию в первом чтении, что надо ко второму чтению это все учесть», — рассказал Аксаков.
Законопроект, предусматривающий введение новой системы вознаграждения для НПФ — переменной (success fee) и постоянной (management fee), внесен в Госдуму правительством в марте 2016 года. Рассмотрение документа было перенесено. Предполагается, что оплата переменной части вознаграждения фонда будет производиться за счет дохода от инвестирования пенсионных накоплений, оплата постоянной — за счет средств пенсионных накоплений не чаще одного раза в месяц. Согласно законопроекту, суммарный размер постоянной части вознаграждения НПФ ограничен суммой следующих величин: 1% от средней стоимости чистых активов за отчетный год, средствами, подлежащими оплате НПФ в качестве гарантийных взносов в фонд гарантирования пенсионных накоплений, а также средствами, подлежащими отчислению НПФ в резерв по обязательному пенсионному страхованию.
«Законопроект затрагивает две темы: первая связана с фидуциарной ответственностью, а другая — с вознаграждением негосударственных пенсионных фондов. Там тоже будем менять подходы в том числе к коэффициенту, который применяется для того, чтобы можно было использовать в части вознаграждения сотрудников», — пояснил Аксаков, уточнив, что пока «рассуждают» на эту тему.
11 июля законопроект будет обсуждаться на заседании думского комитета по финрынку.
В ЦБ не ответили на вопрос RNS об инициируемых ко второму чтению поправках в законопроект. Об обсуждении снижения порога management fee знает глава Ассоциации негосударственных пенсионных фондов Сергей Беляков.
«Мы участвовали в расчетах. Если будет закон, который предусматривает фидуциарную ответственность, положение management fee и коэффициент будет 0,75%, мы поддержим», — сказал RNS Беляков.
Во внесенном законопроекте подчеркивалось, что вознаграждение НПФ в указанном объеме не приведет к нарушению прав граждан. Законопроектом предусмотрено ведение фидуциарной ответственности (материальная ответственность за результаты инвестирования, которое должно проходить в интересах застрахованных лиц) за неисполнение обязанностей по инвестированию средств пенсионных накоплений в интересах застрахованных лиц.
«Если в результате нарушения такой обязанности НПФ получил убыток (недополучил прибыль) по операциям с пенсионными резервами или пенсионными накоплениями, то фонд обязан возместить соответствующий убыток (недополученную прибыль) за счет собственных средств», — говорится в пояснительной записке к документу.
Привязка фидуциарной ответственности к системе вознаграждения позволит сделать систему более сбалансированной, указывал на прошлой неделе зампред ЦБ Владимир Чистюхин.
«Нам кажется, что одновременное принятие двух данных институтов — имею в виду фидуциарную ответственность и иную систему вознаграждений — позволит нам сделать систему более сбалансированной. Нам кажется, что это есть некий баланс интересов между, с одной стороны, защитой прав застрахованных лиц, с другой стороны — c достижением фондами наилучших результатов… Вы помните, для чего это было сделано — вознаграждение. Не для того, чтобы фонды получили дополнительные деньги, это было сделано только для того, чтобы дать фондам возможность не оглядываться на результат каждого конкретного года, а дать им возможность вкладываться на более длинные сроки, которые по итогам дадут прибыль, а в промежуточные этапы могут быть не очень выгодны», — отмечал Чистюхин.
Пенсионный фонд России прокомментировал «Газете.Ru» сообщение Счетной палаты о нарушениях в работе агентов по переводу пенсионных накоплений.
Уточняется, что с сентября прошлого года всем гражданам предоставлена возможность подавать заявления на смену страховщика через ЕПГУ, а с марта 2017 года – и через сайт ПФР. Заявления о смене страховщика граждане могут подать напрямую в ПФР или через МФЦ, где они также могут получить квалифицированные консультации о правилах перевода и рисках потери инвестиционного дохода при выборе варианта досрочного перехода.
«В настоящее время отделения ПФР приостановили прием электронных заявлений от удостоверяющих центров до получения результатов их проверки соответствующими государственными органами в соответствии с представлением Счетной палаты России. Одновременно ПФР и ЦБ ведут работу по жалобам застрахованных лиц на неправомерный перевод средств пенсионных накоплений в НПФ», — заявили в ПФР.
Также в фонде подчеркнули, что указанные меры минимизируют возможность введения в заблуждение граждан агентами НПФ и снизят риски потери гражданами инвестиционного дохода при досрочной смене страховщика.
Ранее «Газета.Ru» выясняла, как перевод накоплений из Пенсионного фонда в негосударственные пенсионные фонды, а также из одного НПФ в другой оказался сопряжен для россиян с рисками.
Повышение пенсионного возраста по формуле «65/63» для мужчин и женщин позволит сократить трансферты из федерального бюджета в Пенсионный фонд вдвое — с текущих 4% до 2,2% ВВП к 2035 году. Для Минфина это может означать экономию в 1,7 трлн рублей. Такие расчеты сделали в Научно-исследовательском финансовом институте (НИФИ) Минфина, рассказала «Известиям» старший научный сотрудник НИФИ Татьяна Омельчук. Кроме того, повышение пенсионного возраста позволит сократить количество пенсионеров в России на 5 млн человек. Впрочем, отмечают эксперты, эта мера будет иметь краткосрочный эффект — позднее трансферт снова придется увеличивать из-за повышения пенсионных выплат россиянам, которые будут работать дольше.
Сейчас трансферт в ПФР из бюджета составляет 3,7 трлн рублей, или 4% от ВВП. В 2018 и 2019 годах трансферт из бюджета по планам правительства останется примерно на этом же уровне.
НИФИ Минфина рассчитал два сценария влияния повышения пенсионного возраста на бюджет. Первый — по формуле «63/63», второй — «65/63» для мужчин и женщин. Сейчас возраст выхода на пенсию в России составляет соотвественно 60 и 55 лет. В первом сценарии отчисления из казны на сбалансированность пенсионной системы снизятся с 4 до 2,5% от ВВП, или с 3,7 трлн до 2,3 трлн рублей к 2035 году. При общем объеме бюджета России в 15 трлн рублей такая экономия является значительной. Во втором сценарии она будет еще больше: трансферт может снизиться до 2,2% от ВВП, или до 2 трлн рублей.
Автор расчетов, старший научный сотрудник НИФИ Татьяна Омельчук в беседе с «Известиями» подчеркнула, что если не начать постепенно повышать пенсионный возраст, это приведет к тому, что правительство не сможет индексировать пенсии высокими темпами.
— Поскольку продолжительность жизни растет, численность плательщиков страховых взносов по отношению к количеству пенсионеров снижается. Так что повышение пенсионного возраста неизбежно, иначе нам придется индексировать пенсии очень низкими темпами, в лучшем случае на уровень инфляции, — отметила она.
По словам Татьяны Омельчук, из-за низких темпов индексации пенсий покупательная способность пенсионеров будет снижаться, что приведет к ухудшению уровня их жизни по сравнению с работающим населением.
— Прежде всего пенсионный возраст мужчин и женщин нужно уравнять. Это справедливо с точки зрения продолжительности жизни. Женщины живут дольше, чем мужчины. Во всем мире идет тенденция по уравниванию пенсионного возраста для обоих полов, — сообщила эксперт.
По ее подсчетам, повышение пенсионного возраста до 63 лет к 2035 году сократит количество пенсионеров с нынешних 40 млн человек до 37 млн человек. А число работников на 100 пенсионеров составит порядка 130 человек по сравнению с сегодняшними 110. Если же пенсионный возраст не повышать, то на 100 пенсионеров к 2035 году будет приходиться всего 90 работников. А так как страховые пенсии действующим пенсионерам платятся за счет страховых взносов работающего населения, то дефицит ПФР станет еще больше и трансферты из бюджета придется увеличивать.
Согласно исследованию НИУ ВШЭ, с презентацией которого ознакомились «Известия», повышение пенсионного возраста поддерживает 21% россиян. 14% считают, что повышение пенсионного возраста — лучше, чем ограничение выплат работающим пенсионерам.
«Социологические исследования показывают, что население начинает постепенно смиряться с тем, что пенсионный возраст когда-нибудь будет повышен... Поддержка этого предложения будет выше, если? будут известны параметры повышения возраста», — отмечается в презентации.
Директор Института стратегического анализа ФБК Игорь Николаев полагает, что повышать пенсионный возраст нужно, но не в данный момент.
— Повышать пенсионный возраст надо было давно: когда экономика росла, когда росли доходы населения. А в условиях, когда реальные доходы падают, повышать пенсионный возраст не надо. Нельзя делать людям хуже, сначала экономика должна развернуться в лучшую сторону, — считает Игорь Николаев.
Генеральный директор НПФ «Согласие» Александр Вьюницкий согласен, что повышение пенсионного возраста действительно позволит сократить трансферт из бюджета, однако это будет краткосрочный эффект.
— Повышение пенсионного возраста несомненно будет иметь позитивное воздействие, трансферт в ПФР сократится. Однако увеличение пенсионного возраста в долгосрочной перспективе приведет к увеличению обязательств, которые возникают в системе обязательного пенсионного страхования, перед застрахованными лицами, потому что они заработают больше баллов, соответственно, и пенсия их должна будет стать больше. А повышение обязательств рано или поздно вновь приведет к увеличению трансферта, если пенсионная система не станет более сбалансированной, — уверен Александр Вьюницкий.
Что касается повышения пенсионного возраста, то оно не даст той экономии, на которую рассчитывают некоторые эксперты, поскольку это мероприятие должно привести в первую очередь к обеспечению роста пенсий, сообщили «Известиям» в Минтруда.
О дискуссии, ведущейся в правительстве по поводу повышения пенсионного возраста, говорил президент Владимир Путин во время «прямой линии» с гражданами в июне. По словам главы государства, окончательное решение по этому вопросу не принято.
В пресс-службе Минфина на запрос «Известий» сообщили, что не получали данных расчетов.